Байр суурь7 мин унших
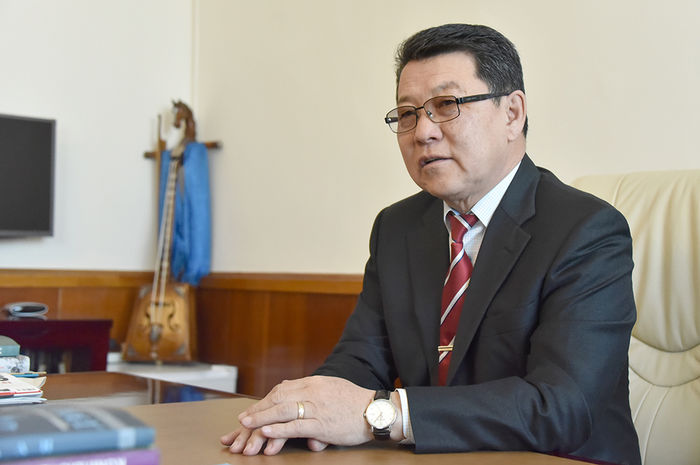
Ч.Улаан: Татварын хуулиуд үйлдвэрлэл, үйлчилгээ эрхлэгч, татвар төлөгчдийн хүсэн хүлээсэн хууль болж чадсан
Татвар
Эх сурвалж:
Үндэсний Шуудан
Одоохон...

2026 оны 11 сарын 19, Пүрэв
Байр суурь7 мин унших
Эх сурвалж:
Үндэсний Шуудан-УИХ-ын ээлжит бус чуулганаар татварын шинэчлэлийн багц хуулийн төслийг баталсан. Таны зүгээс батлагдсан хуулийн үндсэн агуулгыг хэрхэн харж байна даа?
-Шинэчлэн баталсан татварын багц хуулиудыг манай салбарын үйлдвэрлэл, үйлчилгээ эрхлэгчид талархан хүлээн авч байгаа нь мэдрэгдэж байна.
Нэгдүгээрт, татварын цогц шинэчлэл хийгдсэн 2006 оноос хойш эдийн засаг, бизнесийн орчинд үүссэн хурдацтай, эрс өөрчлөлттэй уялдуулан татварын хуулийг шинэчлэх зайлшгүй шаардлага бий болсон.
Хоёрдугаарт, олон улсын татварын харилцаа сүүлийн жилүүдэд эрчимтэй хөгжиж, өөрчлөгдөж байгаатай уялдан, үндэстэн дамнасан корпорацуудын татвараас зайлсхийх явдлаас сэргийлэх шинэлэг дүрэм, стандартуудыг нэвтрүүлж, татварын ил тод байдлыг хангаж орлогын бааз сууриа хамгаалах шаардлага үүссэн.
Гуравдугаарт, техник, технологийн сүүлийн үеийн ололт амжилт, чиг хандлагатай татварын удирдлага, үйл ажиллагаа, үйлчилгээг уялдуулах зорилт тавигдаж байгаа.
Дөрөвдүгээрт, өнгөрсөн хугацаанд татварын хуулийг хэрэгжүүлэх явцад маргаан дагуулж байсан зарим тодорхойгүй, хийдэлтэй, давхардалтай зүйл заалтуудыг цэгцлэх зайлшгүй шаардлага тавигдаж байсан зэргийг дурдах нь зүйтэй байна.
Засгийн газар татварын багц хуулийг боловсруулж эхэлсэнтэй уялдуулан ОУВС, Азийн хөгжлийн банкны дэмжлэгтэйгээр Монгол Улсын татварын орчинд үнэлгээ хийж, санал дүгнэлт гаргах хөндлөнгийн ажлын хэсгийг байгуулан ажиллуулж, ул үндэстэй судалгаа хийсэн юм.
Энэ ажлын хэсгийг миний бие ахалж ажиллах боломж олдсонд талархалтай байдаг. Ажлын хэсэгт манай нэр хүндтэй эрдэмтдийн төлөөлөл, Монголын үндэсний худалдаа, аж үйлдвэрийн танхим, татварын төлөгчдийн холбоо, олон нийтийн байгууллагууд болон татварын чиглэлээр мэргэшин ажилладаг олон улсын нэр хүндтэй экспертүүд оролцож ажилласан. Бид дүгнэлтээ ОУВС, Азийн хөгжлийн банк болон Сангийн яамандаахүргүүлсэн.
Бидний ажлын хэсгийн ажиллах явцад Европын холбоо манай улсыг “хамтран амтран ажилладаггүй улсын хар жагсаалт”-д оруулан зарласан учир энэ чиглэлд нэмэлт судалгаа хийх, санал зөвлөмж гаргах шинэ нөхцөл бий болсон. Бид энэ чиглэлд өргөн хүрээтэй судалгаа хийж, дүгнэлт гарган Сангийн яамандаа зөвлөгөө өгч хамтран ажилласнаар Монгол Улс хар жагсаалтаас гарч чадсан юм.
-Татварын хуулийг шинэчлэн санал боловсруулах ажлын хэсгийг ахалж ажилласан миний бие Хүнс, хөдөө аж ахуй, хөнгөн үйлдвэрийн сайдаар ажиллах томилолт авсан нь нэг бодлын завшаантай хэрэг боллоо гэж бодож байна. Татварын багц хуулиуд дотоодын бизнесийн болон ажил эрхлэлтийн орчинг таатай болгох, бизнес эрхлэгчдэд өсөж хөгжих, өргөжин тэлэх орон зайг нь олгох, татварын ачаалал болон татварын зардлыг бууруулах үндсэн зорилготой байсан. УИХ-аар хэлэлцэн батлагдахдаа энэ зорилго, зорилт нь баталгаажсан.
-Манай татварын тайлан ирүүлдэг нийт аж ахуйн нэгжүүдийн 96 орчим хувь буюу 90 мянган аж ахуйн нэгж жилд 1.5 тэрбум төгрөгөөс доош борлуулалтын орлоготой байдаг. Эдгээр аж ахуйн нэгжүүдийн татварын ачааллыг үндсэндээ нэг хувь болгон бууруулж, жилд дөрөв бус хоёр удаа тайлан гаргах бололцоог бүрдүүллээ.
Жижиг, дунд аж ахуйн нэгжүүдийн хувьд төлөх татварын хэмжээнд биш, харин үйлдвэрлэл үйлчилгээ нь хөгжиж дэвших, ажлын байрны өсөлтөд төр, засаг анхаарлаа хандуулж байгаа хэрэг гэж ойлгогдох байх аа. Зөвхөн жижиг, дунд ч биш эдийн засгийн хөгжлийн нүүр царайг тодорхойлох томоохон аж ахуйн нэгжүүдэд ч хөнгөлөлт, дэмжлэг бодитой очих юм.
Санхүүгийн хүндрэлд орсон, гамшигт өртсөн зэрэг шалтгааны улмаас татвараа төлөхөд бэрхшээл үүссэн бол хоёр хүртэл жилийн хугацаатай хуваарь гаргаад үйл ажиллагаагаа үргэлжлүүлэн татварын өрөө төлөх боломж олгож байна. Татвар төлөгчид нэг жилийн дотор аливаа торгууль, төлбөргүйгээр тайлангаа залруулах боломж олгоно.
-Бид гадаад түншүүд, хөрөнгө оруулагчидтай хуулийн хүрээнд, харилцан ашигтай байх зарчмаар хамтран ажиллах учиртай. Мэдээж Монгол Улсын хууль журам, гэрээ хэлэлцээрээ мөрдөж, үйл ажиллагаагаа шударгаар тайлагнадаг, татвараа төлдөг, татвараас зайлсхийж, зувчуулдаггүй гадаад, дотоодын аж ахуйн нэгжүүдийг ялгаваргүй хандаж дэмжиж ажиллалгүй яах вэ.
Манай Сангийн яам, Татварын байгууллага олон улсын татварын байгууллагуудтай холбоо тогтоон, гэрээ хэлэлцээрт нь нэгдэн хамтран ажиллаж байгаа нь үндэстэн дамнасан томоохон компаниудыг илүү үр дүнтэй хянаж хамтарч ажиллах боломжийг бүрдүүлж байна.
Энэхүү хар жагсаалтын нэг шалгуур болсон “Татварын суурийг багасгах, ашиг шилжүүлэх” буюу BEPS-ийн эсрэг олон улсын дүрэм журмууд болон татварын ил тод байдлыг хангах, бусад улс орнуудтай мэдээлэл солилцох олон улсын стандартыг Засгийн газраас Татварын багц хуульд тусгахаар амлан, BEPS-ийн гишүүнээр элсэж хамтран ажилласан. Тиймээс Европын холбоо манай улсыг “Хар жагсаалт”-аас гаргасан юм. УИХ татварын багц хуулиудыг батлахдаа Засгийн газраас оруулсан төсөл, татварын хяналтын ил тод механизмуудыг өөрчлөлгүйгээр баталгаажуулсан явдал чухал ач холбогдолтой болсон.
Миний бие Эдийн засгийн хамтын ажиллагаа, хөгжлийн байгууллагын татвараас зайлсхийх асуудлын эсрэг дүрэм журам боловсруулдаг, татварын ил тод байдал, мэдээлэл солилцоог олон улсад нэвтрүүлэх ажлыг санаачлан гардан зохион байгуулж буй экспертүүдтэй Парис хотноо уулзаж татварын хуулийн шинэчлэлийн талаар ярилцсан. Тэр үед Европын холбоо, BEPS-ийн албаны хүмүүс Монгол Улсын хийхээр зорьж буй татварын шинэчлэл нь үндэстэн дамнасан корпорацуудын татвараас зайлсхийх, зугтаах явдлын эсрэг үр дүнтэй тэмцэх боломжийг бүрдүүлсэн, олон улсын жишигт нийцсэн сайн хуулийн төсөл болсныг цохон тэмдэглэж байсныг мөн дурдах нь зүйтэй юм.
-Энэ бол өрөөсгөл ойлголт юм. Эдийн засаг, бизнесийн орчныг сайжруулах, аж ахуйн нэгжүүдийг татварын бодлогоор дэмжиж зорилгоор зээлийн хүүг бууруулах, хөрөнгийн зах зээлийг хөгжүүлэх Засгийн газраас оруулж ирсэн бодлогыг УИХ дэмжсэн. Өөрөөр хэлбэл, зээлийн хүү өндрөөс шалтгаалан дотоодын аж ахуйн нэгжүүд өсч хөгжих, өргөжин тэлэхэд хүндрэлтэй байна. Иймд Монгол Улсын арилжааны банкуудын зээлийн хүүг өндөр байлгадаг гол хүчин зүйлийн нэг болох тухайн банкны татан төвлөрүүлж зээлийн хүүд ногдох суутган татварыг таван хувь болгон эх үүсвэрийн зардал, цаашлаад хүүг бууруулах юм.
Монгол Улсын бусад улстай байгуулсан зарим давхар татварын гэрээг ашиглан хүүгийн орлогод таван хувиар татвар ногдуулах боломжтой байсныг дотоодын бүхий л аж ахуйн нэгжүүдэд нээлттэй болгож байгаа юм. Ийнхүү зээлийн хүү буурч, хөрөнгийн зах зээл хөгжсөнөөр дотоодын бүхий л аж ахуйн нэгжүүд илүү хямд эх үүсвэрээр үйл ажиллагаа явуулах боломж бүрдэнэ гэж үзэж байна.